تجربة عامل بدأ الاستثمار في سن 44 عاماً واصبح مليونير..كيف يمكن إدخار مليون كرون من راتبك؟
هل يمكن لموظف عادي أن يجمع مليون كرون أو أكثر دون امتلاك شركة أو الحصول على راتب استثنائي؟ الإجابة تعتمد على مقدار ما يستطيع ادخاره، وطريقة استثمار أمواله، والمدة التي يمنحها لنفسه. تجربة عامل نرويجي توضح كيف يمكن للادخار المنتظم والاستثمار طويل الأجل أن يتحولا إلى محفظة مالية كبيرة. لكن الأهم هو فهم الطريقة، وكيف يمكن تطبيقها بمبالغ صغيرة في السويد، دون توقع أرباح مضمونة.
عامل يبدأ من الصفر ويجمع 1.9 مليون كرون
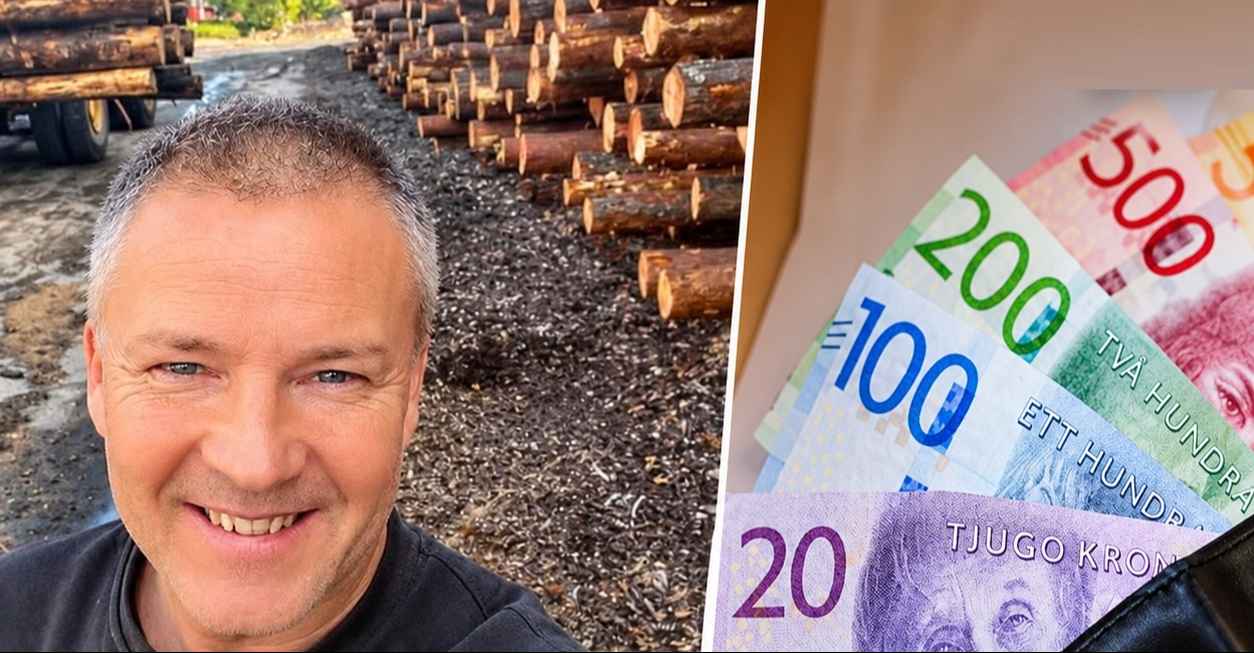
بدأ ستيفن ماكشين الاستثمار في الأسهم عام 2021، عندما كان عمره 44 عاماً. واليوم، في سن 49 عاماً، تبلغ قيمة محفظته نحو 1.9 مليون كرون . يعمل ستيفن منذ 30 عاماً في منشرة أخشاب ، ويتقاضى راتباً سنوياً يزيد قليلاً على 700 ألف كرون . لم يكن متخصصاً في الاقتصاد، ولم تكن لديه خبرة بالبورصة أو حتى معرفة بكيفية شراء الأسهم عبر الإنترنت.
بدأ ببضعة آلاف من الكرونات، ثم خصص مبالغ شهرية تتراوح بين 1,000 و10,000 كرون. ولزيادة مدخراته، عمل في صيانة العقارات وقص العشب، واستثمر دخله الإضافي والمبالغ المستردة من الضرائب. وبعد نحو خمس سنوات ونصف، تجاوز العائد الإجمالي المعلن لمحفظته 84%، وفق الوثائق التي راجعتها صحيفة Dine Penger. وهذا العائد لا يعني أن قيمة المحفظة جاءت من الأرباح وحدها؛ فقد ساهمت فيها أيضاً المبالغ التي أودعها باستمرار.
كيف تبدأ الاستثمار في السويد بمبلغ صغير؟
يمكن تطبيق الفكرة في السويد دون الحاجة إلى شراء أسهم فردية منذ البداية. فمن خلال حساب استثمار مثل ISK (Investeringssparkonto)، يستطيع الشخص شراء صناديق استثمار (Fonder) أو أسهم (Aktier) وفق قدرته المالية. ومن الخيارات التي يمكن دراستها الصناديق الواسعة منخفضة الرسوم، مثل صناديق المؤشرات العالمية (Globala indexfonder)، التي توزع الاستثمار على عدد كبير من الشركات بدلاً من الاعتماد على شركة واحدة.
والخطوات الأساسية بسيطة: تحديد مبلغ شهري، واختيار استثمار مفهوم ومتنوع، والالتزام بخطة طويلة الأجل، مع الاحتفاظ بمدخرات طوارئ منفصلة.
أمثلة عملية: ماذا يمكن أن يحدث لمدخراتك؟
لنفترض أن شخصاً في السويد يستثمر مبلغاً ثابتاً كل شهر، وأن استثماراته تحقق متوسط عائد افتراضي قدره 6% سنوياً. هذه أمثلة حسابية للتوضيح فقط، وليست توقعات مؤكدة. وهي تفترض إعادة استثمار الأرباح، ولا تشمل الضرائب أو الرسوم أو التضخم.
وهذا يعني أن استثمار 3,000 كرون شهرياً لمدة 20 عاماً قد يصل، وفق هذا الافتراض، إلى نحو 1.39 مليون كرون. من هذا المبلغ، يكون الشخص قد دفع 720 ألف كرون من أمواله، بينما تمثل بقية القيمة عوائد الاستثمار المتراكمة. لكن النتيجة الفعلية قد تكون أقل بكثير أو أعلى، وقد يتعرض المستثمر لخسائر.
لماذا يزداد المبلغ بمرور السنوات؟
السبب هو ما يُعرف بالعائد المركب (Ränta på ränta). مثلاً، إذا استثمرت 10,000 كرون وحققت عائداً قدره 5% خلال سنة، تصبح القيمة 10,500 كرون. وإذا حققت 5% أخرى في السنة التالية، فإن العائد يُحسب على 10,500 كرون، وليس على المبلغ الأصلي وحده. وهكذا يمكن أن تنمو الأرباح السابقة مع مرور الوقت، بشرط استمرار تحقيق عوائد إيجابية. أما في سنوات تراجع السوق، فقد تنخفض قيمة الاستثمار.
ماذا فعل ستيفن ماكشين بأرباح الأسهم؟
اختار ستيفن الاستثمار في شركات كبيرة ومستقرة نسبياً، خصوصاً الشركات التي توزع جزءاً من أرباحها على المساهمين.
وتضم محفظته 14 شركة مدرجة في بورصة أوسلو، بينها Telenor وOrkla. وتبلغ توزيعات الأرباح السنوية الحالية لمحفظته نحو 115 ألف كرون نرويجي، بينما وصلت التوزيعات التي حصل عليها منذ بداية تجربته إلى 378 ألف كرون. لكنه لم ينفق هذه الأموال، بل أعاد استخدامها لشراء مزيد من الأسهم. وهذه هي فكرة إعادة استثمار توزيعات الأرباح (Återinvestera utdelning).
فإذا امتلك شخص أسهماً بقيمة 100 ألف كرون، وحصل على توزيعات تعادل 4%، فسيحصل على 4,000 كرون خلال السنة. ويمكنه استخدامها لشراء وحدات استثمارية إضافية. لكن توزيعات الأرباح ليست ثابتة أو مضمونة. فقد تخفضها الشركات أو توقفها، كما قد تنخفض أسعار أسهمها.
خطأ كلفه 140 ألف كرون
لم تكن تجربة ستيفن خالية من المخاطر. ففي بداياته اشترى أسهماً في شركة Arendals Fossekompani، متأثراً بالمعلومات التي تابعها في وسائل الإعلام، دون دراسة كافية للشركة.
ثم انخفض سعر السهم بنسبة 58%، ووصلت خسارته غير المحققة في إحدى المراحل إلى نحو 140 ألف كرون نرويجي. ورغم ذلك، احتفظ بأسهمه واشترى المزيد عندما انخفض السعر، لأنه كان يعتقد أن الشركة قادرة على التعافي. وساعده ذلك على تخفيض متوسط سعر الشراء والاستفادة من الارتفاع اللاحق.
لكن شراء المزيد من الأسهم الخاسرة ليس استراتيجية آمنة دائماً. فقد يستمر انخفاض الشركة أو تتدهور أعمالها، ولا يوجد ضمان لتعويض الخسائر. وتعلم ستيفن أهمية قراءة التقارير المالية للشركات (Kvartalsrapporter) وفهم أنشطتها وخططها المستقبلية. واستغرق نحو عامين حتى وضع لنفسه استراتيجية واضحة.
هل الأفضل شراء الأسهم أم صناديق الاستثمار؟
بالنسبة إلى المبتدئ، قد يكون الصندوق المتنوع أسهل من اختيار أسهم شركات منفردة. فشراء سهم واحد يعني الاعتماد بدرجة كبيرة على أداء شركة معينة. أما الصندوق الواسع فيوزع الأموال على شركات وأسواق متعددة، وإن كان لا يمنع الخسائر عند هبوط الأسواق.
ويمكن للمستثمر في السويد مقارنة الرسوم السنوية للصناديق (Fondavgifter)، ومستوى المخاطر (Risknivå)، وطبيعة الشركات التي يستثمر فيها الصندوق، قبل اتخاذ القرار. كما ينبغي فهم القواعد الضريبية لحساب ISK، لأن طريقة احتساب الضريبة تختلف عن الحساب التقليدي للأسهم، وقد تستحق ضريبة حتى عندما تنخفض قيمة الاستثمارات.
هل يمكن البدء بعد سن الأربعين أو الخمسين؟
ترى كريستين سكوغ، المديرة التنفيذية لمؤسسة AksjeNorge، أن بدء الاستثمار في الأربعينيات ليس متأخراً بالضرورة، خاصة إذا كان أمام الشخص نحو 15 أو 20 عاماً حتى التقاعد. وتؤكد أهمية اختيار استثمارات مفهومة، والاعتماد على الصبر بدلاً من محاولة تحقيق ثروة خلال أشهر قليلة.
وبالنسبة إلى المقيمين في السويد، يمكن ربط خطة الادخار بأهداف مثل تحسين الدخل بعد التقاعد (Pension)، أو تكوين رأس مال للمستقبل، أو الادخار لشراء منزل (Bostadsköp). لكن الأموال اللازمة لشراء منزل خلال سنة أو سنتين، مثلاً، لا يُفضل تعريضها بالكامل لتقلبات الأسهم، لأن السوق قد ينخفض عند الحاجة إليها.
ما الخطة البسيطة التي يستطيع الموظف تطبيقها؟
لنفترض أن موظفاً يتقاضى 25 ألف كرون شهرياً بعد الضريبة، ويستطيع توفير 1,500 كرون دون التأثير على مصروفات أسرته. يمكنه أولاً تكوين احتياطي للطوارئ في حساب ادخار مناسب (Sparkonto)، ثم تخصيص مبلغ شهري ثابت للاستثمار طويل الأجل، مع مراجعة خطته دورياً دون محاولة متابعة الأسعار كل يوم.
وإذا زاد راتبه مستقبلاً، يمكنه رفع المبلغ الشهري تدريجياً، بدلاً من الاعتماد على توقع ارتفاع سريع في أسعار الأسهم.
والفكرة الأساسية في تجربة ستيفن ليست أن الجميع يستطيع الوصول إلى مليوني كرون خلال خمس سنوات. بل أن الادخار المنتظم، وزيادة الدخل عندما يكون ذلك ممكناً، وإعادة استثمار العوائد، قد تساعد على بناء رأس مال مع مرور السنوات.
وقد شجع ستيفن ابنتيه الأصغر سناً على البدء مبكراً، بعدما أدرك أن السنوات الطويلة تمنح المدخرات فرصة أكبر للنمو.
الخلاصة: ليس ضرورياً أن تبدأ بمبلغ كبير، لكن من الضروري أن تفهم أين تضع أموالك، وأن تتجنب الاستثمار بأموال تحتاج إليها قريباً، وأن تدرك أن الأرباح المستقبلية غير مضمونة.