ابتداءً من 20 نوفمبر.. قواعد جديدة للشراء عبر كلارنا والدفع لاحقًا في السويد
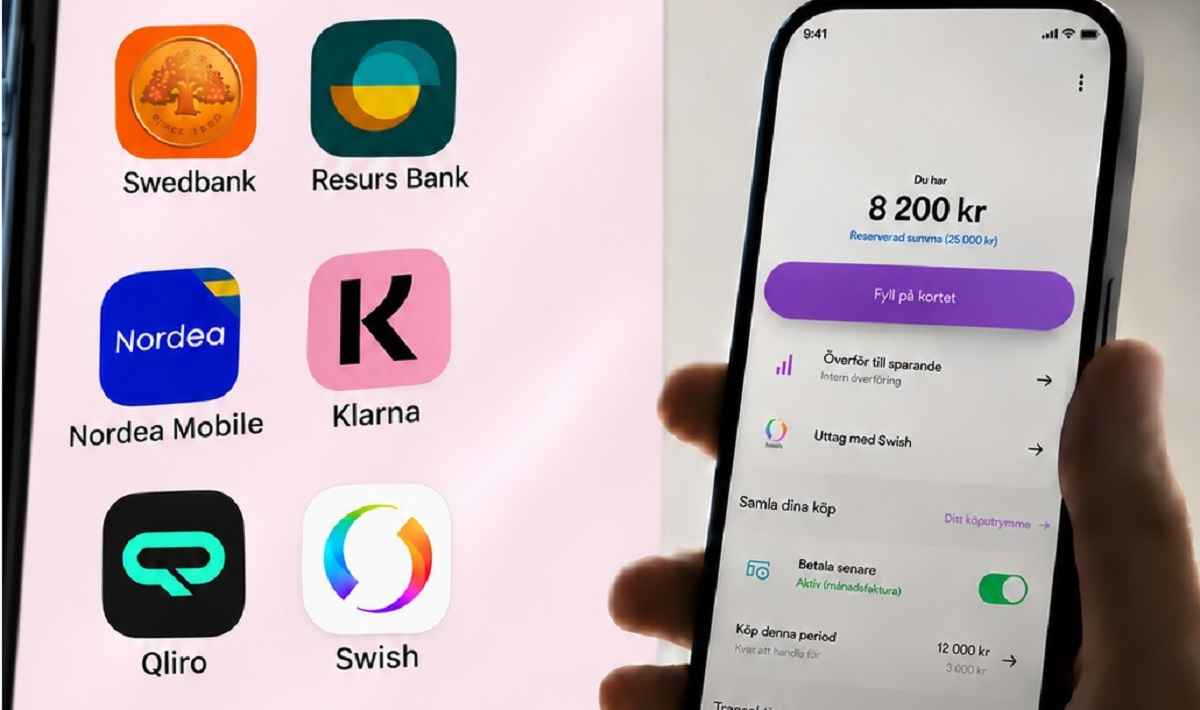
ابتداءً من 20 نوفمبر 2026، تدخل في السويد قواعد جديدة تؤثر على خدمات «اشترِ الآن وادفع لاحقًا»، بما فيها الدفع بالفاتورة عبر كلارنا وغيرها من الشركات.
وسيصبح منح هذه التسهيلات مرتبطًا بفحص أدق للوضع المالي للمستهلك وقدرته على تسديد المبلغ في موعده، حتى في بعض المشتريات الصغيرة التي كانت تستفيد سابقًا من استثناءات. وتأتي التغييرات ضمن قانون الائتمان الاستهلاكي الجديد.
ما الذي سيتغيّر عند الشراء والدفع لاحقًا؟
- تدقيق أكبر قبل الموافقة: يتعين على الشركة مثل “كلارنا” أو شركات وبنوك أخرى، تقييم قدرتك على السداد قبل منحك حق الشراء، بما يشمل خدمات شراء أونلاين اشترِ الآن وادفع لاحقًا بالفاتورة.
- شمول مشتريات وقروض صغيرة: صغر قيمة الطلب أو عدم وجود فائدة لا يعنيان بالضرورة إعفاءه من متطلبات الحماية وفحص القدرة على السداد.
- طلب معلومات مالية مناسبة: قد تحتاج إلى تقديم بيانات عن دخلك ومصاريفك والتزاماتك المالية، بما يسمح بتقييم المبلغ الذي تستطيع سداده.
- احتمال رفض الدفع لاحقًا: استخدامك الخدمة سابقًا لا يضمن قبول طلب جديد إذا أظهر التقييم أن وضعك المالي لا يسمح بالتزام إضافي.
منع اختيار الائتمان مسبقًا: يجب ألا يكون خيار الشراء بالائتمان محددًا تلقائيًا؛ بل يختاره المستهلك بنفسه.
تعزيز المساعدة عند صعوبة السداد: تشمل القواعد التزامات للتعامل مع التعثر، وإحالة من يواجهون مشكلات مالية إلى خدمات الاستشارات البلدية للميزانية والديون.
ما المعلومات التي قد تطلبها الشركة؟
يرتكز فحص الجدارة الائتمانية، Kreditprövning، على صورة واقعية لدخل المستهلك والتزاماته. وقد تشمل البيانات المطلوبة:
- الدخل ومصدره ومدى انتظامه.
- تكاليف السكن، Boendekostnader.
- مصاريف المعيشة الأساسية.
- القروض والديون والالتزامات الأخرى.
- تكوين الأسرة وعدد الأشخاص الذين تؤثر إعالتهم على ميزانية المستهلك.
ولا يعني ذلك أن جميع العملاء سيجيبون عن استبيان متطابق عند كل عملية شراء؛ فالمعلومات اللازمة تتحدد بحسب الائتمان وظروف التقييم. لكن الشركة لا تستطيع منح الائتمان إذا لم تتوافر لديها أسس كافية لتقدير قدرة العميل على السداد.
هل ستتوقف خدمات كلارنا؟
القواعد الجديدة لا تحظر كلارنا أو خدمات «اشترِ الآن وادفع لاحقًا» — Köp nu, betala senare. لكنها توسّع متطلبات الحماية لتشمل أنواعًا إضافية من الائتمان، ومنها تسهيلات بلا فوائد يقدمها طرف ثالث لتمويل المشتريات.
وبالتالي، قد يلاحظ المستخدم أسئلة إضافية أو تغيرًا في قرار الموافقة على الدفع بالفاتورة، Fakturabetalning، أو التقسيط، Delbetalning. والقرار يتعلق بتقييم الطلب والوضع المالي، وليس بمجرد كون الشخص عميلًا قديمًا.
أما القول إن كلارنا بدأت بالفعل تطلب من جميع عملائها معلومات محددة داخل التطبيق، فلا يمكن تعميمه دون إعلان موثق من الشركة؛ فالتغيير القانوني المؤكد هو تشديد متطلبات التقييم على الخدمات المشمولة.
هل تشمل القواعد كل فاتورة دون استثناء؟
لا. توجد استثناءات لبعض الفواتير التي يصدرها البائع بنفسه، وتُعرف قانونيًا باسم Särskilda fakturakrediter.
ومن شروط هذا النوع أن يكون التأجيل بلا فوائد أو رسوم، وأن يتم السداد خلال 50 يومًا من تسليم السلعة أو الخدمة. وبالنسبة إلى بعض المبيعات عن بُعد لدى الشركات الكبيرة، تكون الشروط أشد، ومنها السداد خلال 14 يومًا وعدم تحويل المطالبة المالية خلال مدة الائتمان.
لذلك، تختلف الفاتورة المباشرة من متجر، عندما تستوفي شروط الاستثناء، عن خدمة ائتمان يقدمها طرف ثالث.
ماذا عن المشتريات والعقود القديمة؟
الأصل أن اتفاقيات الائتمان المبرمة قبل 20 نوفمبر 2026 تظل خاضعة للقواعد السابقة. وتوجد أحكام انتقالية تطبّق بعض بنود القانون الجديد على اتفاقيات الائتمان غير محددة المدة.
أما الاتفاقيات الجديدة، اعتبارًا من موعد دخول القانون حيز التنفيذ، فتخضع للقواعد الجديدة بحسب نوع الائتمان والاستثناءات المقررة.
المصدر: البرلمان السويدي: قانون الائتمان الاستهلاكي